Bei einem Asset Deal entscheidet nicht der Kaufpreis allein über Ihre Steuerlast – sondern wie er hinterher verteilt wird. Verschieben Käufer und Verkäufer nur 200.000 Euro vom Goodwill zu den Maschinen, ändert sich die jährliche Abschreibung um mehrere tausend Euro. Genau deshalb ist die Kaufpreisallokation Verhandlungssache – auch wenn viele Verkäufer sie erst nach dem Signing überhaupt zur Kenntnis nehmen.
Warum Käufer die Kaufpreisallokation als zweite Preisverhandlung nutzen
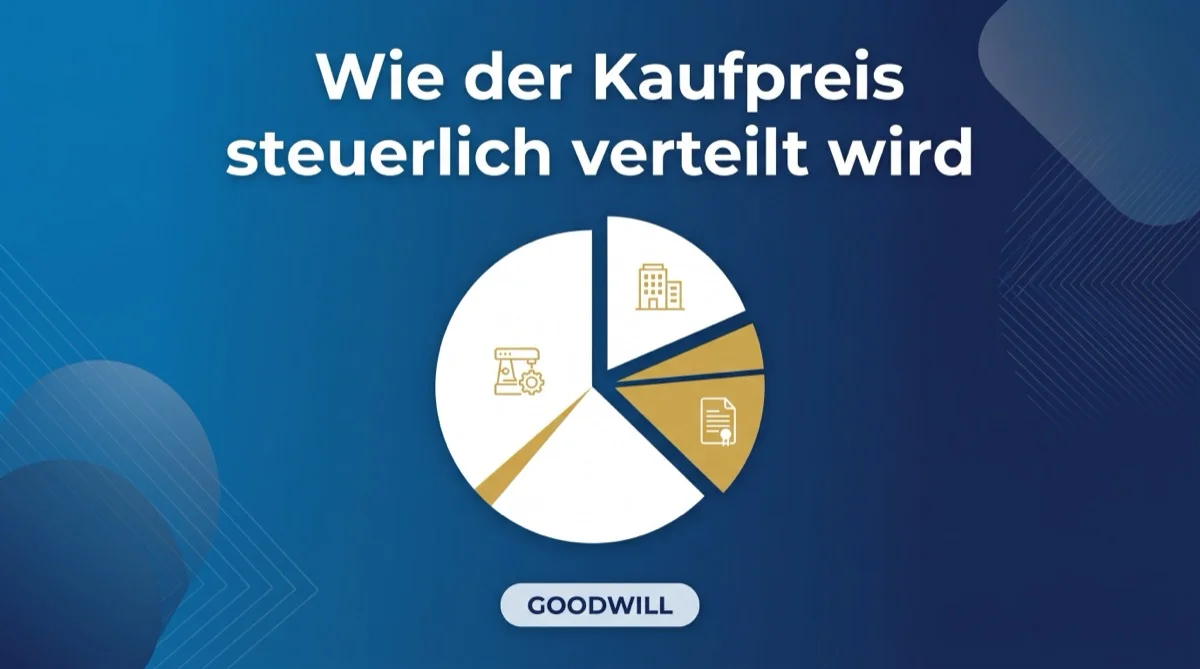
Bei jedem Asset Deal muss der Kaufpreis auf die einzelnen Vermögenswerte verteilt werden – zum aktuellen Verkehrswert, nicht zum Buchwert. Dabei werden stille Reserven aufgedeckt: die Differenz zwischen dem, was in den Büchern steht, und dem, was ein Wirtschaftsgut heute wert ist. Für den Käufer zählt danach vor allem eines: Wie schnell lässt sich der gezahlte Kaufpreis steuerlich wieder geltend machen? Diese Frage klärt sich nicht am Verhandlungstisch über den Gesamtpreis – sondern erst danach, bei der Allokation.
Die 15-Jahres-Regel: Warum Käufer den Goodwill klein rechnen wollen
Der Goodwill – die Restgröße, die übrig bleibt, wenn der Kaufpreis über den Wert aller Einzelwerte hinausgeht – muss zwingend über 15 Jahre abgeschrieben werden (§ 7 Abs. 1 Satz 3 EStG). Maschinen und Kundenlisten dagegen oft über 4 bis 10 Jahre. Die Finanzverwaltung lässt hier keine Ausnahmen zu: Selbst wenn im Einzelfall belegbar ist, dass die tatsächliche Nutzungsdauer kürzer ist, bleibt es bei den 15 Jahren. Jeder Euro, der nicht dem Goodwill zugeordnet wird, bringt dem Käufer schnellere Steuerentlastung. Deshalb drängen Käufer in der Verhandlung fast immer darauf, möglichst wenig dem Goodwill zuzuschreiben – und möglichst viel den kurzlebigen Wirtschaftsgütern.
Rechenbeispiel: Wie 200.000 Euro die Abschreibung um Tausende verändern
Angenommen, Sie verkaufen im Rahmen eines Asset Deals für 3 Millionen Euro:
| Vermögenswert | Zugeordneter Betrag | Nutzungsdauer | Jährliche Abschreibung |
|---|---|---|---|
| Maschinen und Anlagen | 800.000 € | ca. 10 Jahre | 80.000 € |
| Betriebsgrundstück | 400.000 € | meist nicht abschreibbar | 0 € |
| Kundenstamm | 300.000 € | ca. 4 Jahre | 75.000 € |
| Vorräte | 200.000 € | sofort (Umlaufvermögen) | 200.000 € |
| Goodwill (Restgröße) | 1.300.000 € | 15 Jahre (gesetzlich) | 86.667 € |
Der Effekt für den Käufer: Kurze Nutzungsdauer heißt schnelles Geld zurück. Deshalb kämpft der Käufer um jeden Euro, der nicht im Goodwill landet.
Der Effekt für Sie als Verkäufer: Ihr Veräußerungsgewinn wird pro Wirtschaftsgut einzeln berechnet. Die Allokation ist keine Formsache, sondern Verhandlungsmasse.
Zwei Allokationen im Vergleich: aggressiv vs. ausgewogen
Wie stark schlägt die Verteilung tatsächlich zu Buche? Ein zweiter Blick auf dasselbe Beispiel, diesmal mit zwei gegensätzlichen Allokationen desselben 3-Millionen-Kaufpreises:
| Szenario | Goodwill-Anteil | Abschreibung Jahr 1 |
|---|---|---|
| Käufer-freundlich (viel Goodwill) | 1.800.000 € | ca. 200.000 € |
| Ausgewogen (Beispiel oben) | 1.300.000 € | ca. 442.000 € |
Der Unterschied: Über 240.000 Euro mehr Abschreibung allein im ersten Jahr, nur weil weniger Kaufpreis dem Goodwill zugeordnet wird. Für den Käufer ist das bares Geld – für Sie als Verkäufer der Beweis, dass sich Nachverhandeln bei der Allokation lohnt.
Wie die Allokation in der Praxis entsteht
Bei größeren Transaktionen erstellt meist ein Wirtschaftsprüfer oder Bewertungsexperte ein eigenständiges Kaufpreisallokationsgutachten. Bei kleineren Deals verhandeln die Steuerberater beider Seiten die Verteilung direkt und fixieren sie als Anlage zum Kaufvertrag. So oder so gilt: Wer hier nicht mit am Tisch sitzt, akzeptiert am Ende die Zahlen des anderen.
Kaufpreisallokation bei Marke, Software und Kundenstamm
Am schwierigsten wird es bei selbst geschaffenen immateriellen Werten – einer über Jahre aufgebauten Marke, einer eigenen Software, einem Kundenstamm mit hoher Bindungsrate. In Ihrer eigenen Bilanz standen diese Werte oft gar nicht oder nur symbolisch. Bewertet werden sie über anerkannte Verfahren wie die Lizenzpreisanalogie oder die Residualwertmethode – Aufgabe für Bewertungsexperten, nicht für Bauchgefühl. Für Sie als Verkäufer zählt: Je mehr Wert hier sauber belegt wird, desto weniger bleibt im unbestimmten Goodwill-Topf hängen, über den später gestritten wird.
Vier Punkte, die Sie als Verkäufer nicht dem Käufer überlassen sollten
Eigene Steuerberatung einschalten: Lassen Sie die Allokation von Ihrem eigenen Berater prüfen – nicht vom Käufer diktieren.
Stille Reserven im Blick behalten: Immobilien und selbst geschaffene Werte tragen oft die größten stillen Reserven – und die höchste Steuerwirkung.
Früh ansprechen, nicht erst nach dem Signing: Wird die Allokation erst nach der Kaufpreisverhandlung verhandelt, ist Ihr größter Hebel – der Gesamtpreis – schon vom Tisch. Sprechen Sie die Eckpunkte bereits während der Preisverhandlung an.
Allokation vertraglich fixieren: Ohne verbindliche Regelung im Kaufvertrag drohen nach dem Closing Streitigkeiten mit dem Finanzamt.
Asset Deal oder Share Deal: Der Interessenkonflikt beginnt hier
Beim Share Deal entfällt die Kaufpreisallokation komplett – die Bilanz der GmbH bleibt unverändert, der Käufer erwirbt nur Anteile. Kein Abschreibungsvorteil für den Käufer, keine aufgedeckten stillen Reserven. Deshalb bevorzugen Käufer oft den Asset Deal, Verkäufer aus Steuergründen meist den Share Deal – ein Interessenkonflikt, der schon bei der Wahl der Struktur beginnt. Mehr dazu in unserem Beitrag Asset Deal vs. Share Deal.
Handelsbilanz vs. Steuerbilanz: zwei Uhren, zwei Regeln
Steuerlich gilt: 15 Jahre, keine Ausnahme (§ 7 Abs. 1 EStG). Handelsrechtlich nach HGB darf das Unternehmen selbst schätzen – häufig 5 oder 10 Jahre. Diese Lücke erzeugt latente Steuern in der Handelsbilanz, ein Thema für den Wirtschaftsprüfer des Käufers. Für Ihre eigene Steuerlast als Verkäufer ändert das nichts – aber wenn der Käufer danach fragt, wissen Sie, worum es geht.
Bei ausländischen Käufern: eine zweite Rechtsordnung redet mit
Kauft ein ausländischer Investor, gilt die deutsche 15-Jahres-Regel nur für die deutsche Steuerbilanz. Im Heimatland des Käufers können andere Fristen gelten – manche Länder schreiben deutlich kürzere Abschreibungszeiten vor, andere verzichten ganz auf eine steuerliche Goodwill-Abschreibung. Für die Verhandlung heißt das: Die Allokation muss in beiden Steuerrechtsordnungen konsistent dokumentiert sein, sonst drohen Rückfragen auf beiden Seiten.
Hinweis: Die dargestellten Grundsätze basieren auf § 7 Abs. 1 EStG in der aktuellen Fassung. Die konkrete Umsetzung im Einzelfall sollte stets mit einem Steuerberater abgestimmt werden.
So begleitet JustValued die Kaufpreisallokation
Wir prüfen die vorgeschlagene Allokation aus Verkäufersicht, rechnen den Steuereffekt für Sie durch und verhandeln mit, damit Ihr Nettoerlös nicht stillschweigend schrumpft.
Jetzt Erstgespräch vereinbaren
Merksatz: Wer die Kaufpreisallokation erst nach dem Signing verhandelt, verhandelt zu spät – der Steuereffekt kann fünfstellig ausfallen.
Über JustValued
JustValued ist eine spezialisierte M&A-Beratung für den deutschen Mittelstand. Von der ersten Bewertung bis zum erfolgreichen Abschluss.
Quellen: § 7 EStG – gesetze-im-internet.de · Haufe – Geschäfts- oder Firmenwert nach HGB, EStG und IFRS · Littmann/Bitz/Pust – Der Abschreibungszeitraum für den Geschäfts-/Firmenwert · Rödl & Partner – Kaufpreisallokation (PPA) · Kleeberg – Lizenzpreisanalogie in der Markenbewertung. Stand: September 2026, ohne Gewähr, keine Steuerberatung im Einzelfall.